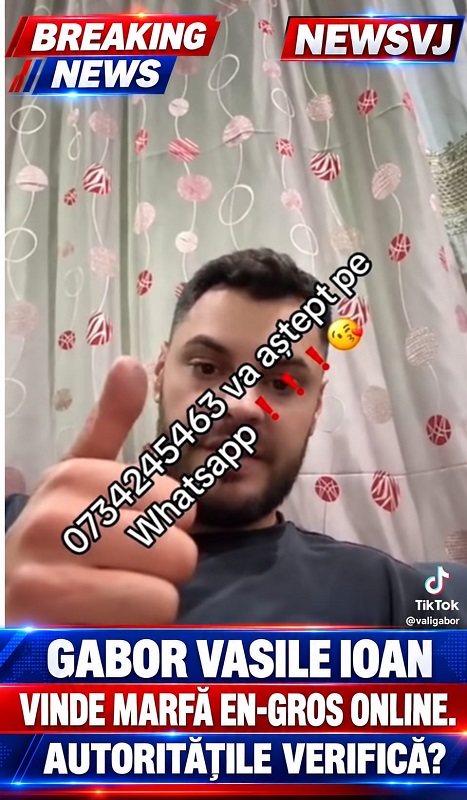
Gabor Vasile Ioan vinde marfă en-gros. Continuă actele ilegale de comerț online. Autoritățile sunt oarbe?/VIDEO
Într-un live recent, realizat pe TikTok, Gabor Vasile Ioan a început să vândă marfă en-gros.
În acest live, Gabor Vasile Ioan își prezintă marfa pe care o are la vânzare: aspiratoare cu aburi, care spală covoare, carpete, geamuri, hote, canapele, parchet etc., mopuri electronice pe aburi, 3 bucăți de aspiratoare pentru piscină, un robot de fructe, mai multe videoproiectoare, un laptop marca Dell și două ceasuri de mână.
Gabor Vasile Ioan spune că toate acestea le dă la prețul de 500 de euro, pentru că, după cum spune, are nevoie de bani.
Apoi Gabor Vasile Ioan mai arată că are și o orgă electronică de studio. Acum Gabor Vasile Ioan spune că numai acea orgă o dă la 500 de euro, restul obiectelor prezentate spunând că sunt gratis.
După ce face prezentarea obiectelor și spune prețul, Gabor Vasile Ioan face probe cu un mop pe abur, spălând parchetul și un geam. Gabor Vasile Ioan spune că se pot spăla și uși cu acel mop, că nu mai este nevoie de găleată cu apă și de mop clasic pe care clientul să îl stoarcă. Gabor Vasile Ioan spune că acele mopuri, sunt zece milioane de lei bucata noi, dar că el le dă pe toate, la pachet.
După proba făcută cu mopul pe abur, Gabor Vasile Ioan face și o probă cu un aspirator pe abur. Pentru asta, Gabor Vasile Ioan arată cum sunt scoase niște pete de pe o canapea.
Apoi, Gabor Vasile Ioan face o probă cu un videoproiector. Gabor Vasile Ioan reglează claritatea și spune că acel videoproiector este dotat cu Bluetooth, cabluri, tot ce trebuie.
La final, Gabor Vasile Ioan le transmite eventualilor cumpărători că îi așteaptă să cumpere marfa și că toată marfa este la prețul unui singur obiect.
Vă reamintim faptul că respectivul Gabor Vasile Ioan nu este la prima acțiune de vânzare de bunuri noi pe TikTok, pentru că el a mai vândut ceasuri de mână, trotinete electrice, ATV-uri, scutere și alte obiecte.
Pe de altă parte, ne amintim că, într-un live realizat de Gabor Vasile Ioan la un depozit en-gros din Hațeg, acesta îi făcea reclamă patronului acelui depozit, Vali de la Hațeg și acesta, la rândul său, îi făcea reclamă lui Gabor Vasile Ioan.
Pentru amănunte suplimentare, în cele ce urmează, vă lăsăm link-urile câtorva articole pe care le-am scris despre activitățile de comerț pe care Gabor Vasile Ioan le face pe TikTok.
Toate aceste vânzări online pe care le face Gabor Vasile Ioan se încadrează în acte de comerț, deoarece întrunește cumulativ criteriul de scop patrimonial (profit) și de regularitate (continuitate), după cum reiese din rândurile următoare:
„O persoană fizică efectuează comerț online în momentul în care activitatea sa de vânzare întrunește cumulativ criteriile legale de scop patrimonial (profit) și regularitate (continuitate), depășind sfera simplului act de dispoziție asupra patrimoniului personal.
Legislația din România (Codul Fiscal și Codul Civil) nu stabilește un prag numeric fix de produse vândute sau o sumă exactă de la care ești considerat comerciant. Totuși, inspectorii ANAF și instanțele de judecată stabilesc certitudinea comerțului online pe baza a trei piloni de dovezi obiective:
- Intenția comercială (Proveniența bunurilor)
Activitatea devine comerț cert atunci când bunurile sunt achiziționate sau produse cu scopul expres de a fi revândute.
- Dovada certă: Dacă o persoană cumpără 50 de huse de telefon din China (import) sau de la un angrosist și le listează pe internet, fapta constituie comerț din prima secundă. Nu contează dacă obține sau nu profit, ci contează scopul inițial al achiziției (revânzarea).
- Spre deosebire de: Vânzarea hainei purtate sau a vechiului laptop, unde intenția inițială a fost utilizarea personală (act de gestionare a patrimoniului personal).
- Regularitatea și Continuitatea (Frecvența tranzacțiilor)
Conform Art. 7, pct. 4 din Codul Fiscal, activitatea independentă/comercială este definită ca fiind desfășurată „cu regularitate”.
- Dovada certă: Livrarea constantă de colete lună de lună. Dacă o persoană expediază prin curier 15-20 de colete pe lună, timp de mai multe luni, ANAF elimină instant ipoteza unei „lichidări de bunuri personale” și încadrează activitatea ca fiind o practică comercială continuă.
- Spre deosebire de: Situația în care vinzi 20 de obiecte de mobilier vechi într-o singură săptămână pentru că renovezi casa, iar apoi nu mai ai nicio activitate tot anul.
- Infrastructura utilizată (Elementele de profesionalism)
Utilizarea unor instrumente specifice comercianților profesioniști demonstrează certitudinea activității de comerț:
- Dovada certă: Crearea unui site web tip magazin virtual cu coș de cumpărături, listarea produselor în secțiuni comerciale de tip eMAG Marketplace, rularea de reclame plătite (Facebook/Google Ads) pentru promovarea produselor sau stocarea de mărfuri în cantități ce depășesc nevoile unui consumator casnic.
Cum se traduce „certitudinea” în ochii ANAF?
Fiscul nu trebuie să ghicească intențiile. Agenția constată comerțul ilegal prin corelarea unor date concrete obținute prin Declarația 395 (completată obligatoriu de firmele de curierat):
| Indicator | Vânzare Ocazională (Legal ca PF) | Comerț Online Cert (Formă juridică obligatorie) |
| Originea mărfii | Bunuri proprii, utilizate, din casă | Facturi de achiziție stocuri / Importuri |
| Sursa încasărilor | Ocazională, sume sporadice | Sume lunare constante, repetitive |
| Volumul de expediții | Câteva colete pe an (ex: curățenie în dulap) | Zeci/sute de expedieri ramburs trimestrial |
| Tipul produselor | Produse unice, mărimi diferite, uzate | Produse identice, noi, pe stoc (pe mărimi/culori) |
Concluzie: Dacă o persoană cumpără stocuri de marfă pentru a le vinde în mod repetat pe internet, utilizând servicii de curierat cu plată ramburs și generând un flux constant de bani, se poate spune cu certitudine absolută că efectuează comerț online și are obligația legală de a fi autorizată (PFA/SRL). (Sursa: Internet)
Dar Gabor Vasile Ioan nu este înregistrat ca persoană fizică autorizată (P.F.A.) și nici nu face aceste acte de comerț online ca firmă, deci desfășoară această activitate comercială fără formă legală, banii obținuți din actele comerciale efectuate nu sunt contabilizați și fiscalizați, adică nu eliberează bon fiscal pe marfa vândută și, pe deasupra se încalcă drepturile consumatorilor. În plus, din articolul intitulat „Gabor Vasile Ioan a cumpărat marfă nouă la paleți și o revinde pe TikTok. Autoritățile cunosc aceste aspecte?/VIDEO”, reiese faptul că el cumpără marfă en-gros pentru revânzare. Toate acestea se încadrează în ceea ce spune legea în rândurile următoare:
„Iată principalele încălcări ale legii și riscurile asociate:
- Evaziune fiscală și nedeclararea veniturilor
- Problema: Orice persoană fizică are obligația legală de a-și declara veniturile și de a plăti taxe (impozit pe venit, CASS). Comercializarea de mărfuri fără forme juridice înseamnă că veniturile nu sunt fiscalizate.
- Riscul: Organele fiscale (ANAF, Direcția Generală Antifraudă Fiscală) pot încadra această activitate la evaziune fiscală. Sancțiunile includ confiscarea sumelor de bani obținute din vânzări, obligarea la plata din urmă a impozitelor și a accesoriilor (dobânzi și penalități de întârziere), dar și dosar penal.
- Desfășurarea de activități comerciale fără formă legală
- Problema: Legea interzice desfășurarea de activități cu scop lucrativ (comercial) fără înregistrarea prealabilă la Oficiul Național al Registrului Comerțului (ca SRL, PFA, Întreprindere Individuală etc.).
- Riscul: Amenzi contravenționale substanțiale și confiscarea întregii mărfi necomercializate (a paleților rămași sau a produselor destinate vânzării).
- Neemiterea de bonuri fiscale sau facturi
- Problema: Orice operator economic sau persoană care livrează bunuri direct către populație este obligată să utilizeze aparate de marcat electronice fiscale (case de marcat) și să emită bon fiscal sau factură.
- Riscul: Amenzi severe din partea ANAF Antifraudă pentru neutilizarea casei de marcat și pentru lipsa documentelor de proveniență ale mărfii.
- Încălcarea drepturilor consumatorilor (ANPC)
- Problema: Consumatorii care cumpără de pe TikTok au, conform legii, dreptul la:
- Factură/Dovada achiziției
- Certificat de garanție (pentru produse de folosință îndelungată, electronice etc.)
- Dreptul de retur în 14 zile (pentru vânzările la distanță/online)
- Riscul: Autoritatea Națională pentru Protecția Consumatorilor (ANPC) poate aplica amenzi drastice. În plus, dacă produsele sunt contrafăcute sau periculoase (fără certificări europene CE), riscurile penale cresc semnificativ.
Monitorizarea rețelelor sociale și a livrărilor
În ultimii ani, ANAF și-a intensificat controalele asupra comerțului online, inclusiv pe platforme ca TikTok, Instagram sau Facebook. Inspectorii fiscali colaborează strâns cu firmele de curierat pentru a identifica persoanele fizice care trimit cantități mari de colete cu plata prin ramburs. Dacă volumul de încasări prin curier este constant și semnificativ, persoana respectivă intră automat în atenția fiscului.
Dacă persoana respectivă continuă să activeze în acest mod, riscă sancțiuni severe de natură contravențională, civilă și penală din partea instituțiilor statului (ANAF, Poliția Economică, ANPC).
Deoarece inspectorii ANAF monitorizează masiv livrările cu plata ramburs prin firmele de curierat, identificarea acestor activități este relativ simplă. Iată exact ce riscă revânzătorul:
- Dosar Penal pentru Evaziune Fiscală și Activitate Ilegală
Desfășurarea unei activități comerciale repetate, ascunsă sub paravanul de „persoană fizică”, intră sub incidența Legii nr. 241/2005 pentru prevenirea și combaterea evaziunii fiscale.
- Risc: Închisoare de la 2 la 7 ani (sau amendă penală) pentru ascunderea sursei impozabile sau a bunului impozabil.
- Dosar penal pentru exercitarea fără drept a unei profesii sau activități: Codul Penal sancționează desfășurarea de activități reglementate (comerțul organizat) fără autorizațiile prevăzute de lege.
- Confiscarea banilor și a mărfurilor
- Confiscarea veniturilor: ANAF are dreptul de a confisca toate sumele de bani obținute din aceste vânzări ilegale (urmărite prin istoricul încasărilor de la firmele de curierat sau transferuri bancare).
- Confiscarea stocurilor: Toată marfa găsită în posesia persoanei (paleții rămași, produsele pregătite pentru livrare) care nu deține acte de proveniență (factură de achiziție, aviz) va fi ridicată și confiscată de către autorități.
- Impozitare din urmă cu Penalități de Întârziere
Dacă inspectorii fiscali îi recalculează veniturile din ultimii 5 ani (termenul de prescripție fiscală):
- Va fi obligat să plătească impozitul pe venit (10%) și contribuțiile sociale (CASS/CAS) pentru toate sumele încasate.
- Se adaugă dobânzi și penalități de întârziere sau nedeclarare, care pot dubla sau tripla suma inițial datorată statului.
- Notă: Începând cu ultimii ani, ANAF aplică o cotă de impozitare majorată (care a urcat treptat până la 70%) pentru veniturile din surse neidentificate sau nedeclarate descoperite în timpul controalelor.
- Amenzi contravenționale drastice
- Lipsa formei juridice (Registrul Comerțului): Amendă pentru desfășurarea de activități comerciale neautorizate.
- Lipsa casei de marcat (neemiterea de bon fiscal): Amenzi aplicate de Direcția Antifraudă, care pentru persoane fizice pornesc de la câteva mii de lei și pot duce la interzicerea activității.
- Încălcarea legislației Protecției Consumatorilor (ANPC): Comercializarea de produse fără instrucțiuni în limba română, fără elemente de identificare a importatorului, fără acordarea dreptului legal de retur în 14 zile și fără certificate de garanție atrage amenzi uriașe (adesea între 2.000 și 20.000 lei sau mai mult, în funcție de gravitatea faptei).
- Răspundere civilă în caz de daune
Dacă un client cumpără un produs (de exemplu, un aparat electric defect din palet, un produs cosmetic neverificat sau o jucărie toxică pentru copii) și suferă vătămări sau pagube materiale (incendiu, probleme de sănătate):
- Revânzătorul răspunde cu propriul patrimoniu (bunuri personale, casă, mașină, conturi).
- Neavând o firmă (SRL) care să limiteze răspunderea, persoana fizică poate fi dată în judecată direct de către clienți pentru despăgubiri civile uriașe.” (Sursa: Internet)
Nu avem nimic împotriva comerțului pe rețelele de socializare, dar acesta trebuie să respecte legea, iar comerciantul trebuie să arate respectul cuvenit consumatorului, adică cumpărătorului, prin respectarea drepturilor acestuia. Toate acestea, în cazul de față, lipsesc.
- VIDEO