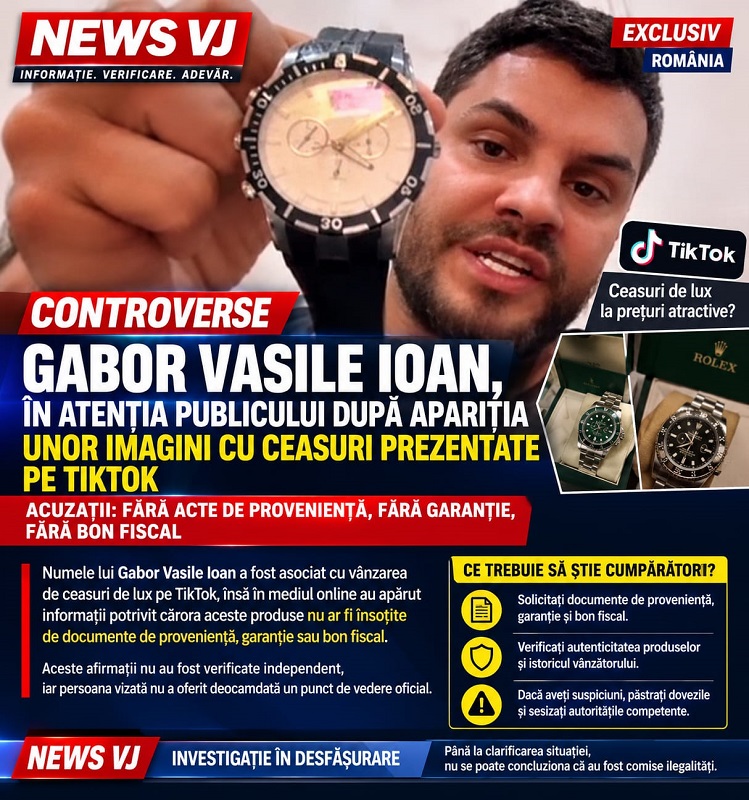
Gabor Vasile Ioan face comerț cu ceasuri scumpe pe TikTok, fără acte de proveniență, fără garanție, fără bon fiscal/VIDEO
Gabor Vasile Ioan vinde ceasuri foarte scumpe pe TikTok. Nu este prima dată când face așa ceva. Face live-uri în care prezintă ceasuri și le vinde.
Ceasurile arată bine la suprafață, dar vânzătorul nu arată mecanismele ceasurilor, pentru ca cei care cumpără să fie siguri că nu se vor trezi cu un fals pe care au dat o grămadă de bani.
Gabor Vasile Ioan spune pe live că mama sa a avut magazin de ceasuri și că i-a lăsat lui toată moștenirea de peste 10 mii de ceasuri și încă mai are, dar trebuie să controleze în pod.
Primul ceas pe care îl prezintă este un Omega pentru care vrea 500 de euro și că eventualii cumpărători nu au mai văzut așa ceva. Apoi prezintă un alt ceas, pentru care cere 1800-1900 de dolari, despre care spune că este un ceas elvețian original, made în Elveția.
Cineva i-a spus că ceasurile sunt fake, adică falsuri, iar Gabor Vasile Ioan s-a supărat atât de tare pe acea persoană încât a blocat-o spunându-i să meargă în altă parte, pe alte live-uri.
Apoi Gabor Vasile Ioan era mirat că nu mai este în stare să mai facă 10 milioane de lei.
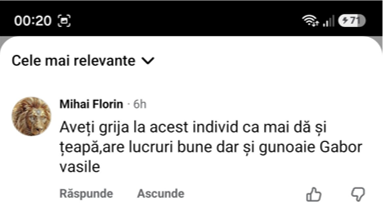
Cineva i-a atenționat pe eventualii cumpărători în privința lui Gabor Vasile Ioan pe rețelele de socializare să fie atenți că mai dă și țeapă, că are și lucruri bune, dar că are și gunoaie.
 Problema este că numitul Gabor Vasile Ioan face acte de comerț online care nu sunt în regulă, din multe puncte de vedere. În primul rând, dacă este vorba de moștenire, asemenea valori ar trebui trecute în actul de moștenire. Apoi, Gabor Vasile Ioan face comerț online, deoarece nu este pentru prima dată când face așa ceva și o face regulat.
Nu există garanție, dar nu există nici bon fiscal sau ceva acte din care să dovedească că a încasat bani și că și-a plătit impozitele pe acele venituri.
Iată ce spune legea referitor la asemenea acte de comerț:
„O persoană fizică neînregistrată juridic se dovedește că face comerț online atunci când activitatea sa încetează să fie una ocazională și capătă un caracter de continuitate, organizare și scop lucrativ (obținerea de profit). Agenția Națională de Administrare Fiscală (ANAF) și instanțele din România folosesc o serie de criterii clare pentru a reîncadra vânzările unui simplu cetățean ca fiind activitate comercială nedeclarată.
O activitate este considerată comerț online pe baza următoarelor elemente de dovadă:
- Frecvența și volumul tranzacțiilor (Continuitatea)
- Regularitatea: Vânzarea nu mai este un eveniment izolat (cum ar fi golirea debaralei sau vânzarea mașinii personale). Dacă tranzacțiile au loc lunar, săptămânal sau zilnic, activitatea este considerată continuă.
- Volumul de colete: Inspectorii fiscali verifică rapoartele companiilor de curierat (prin formularele specifice destinate monitorizării comerțului electronic, precum faimoasa Declarație 395). Un număr mare de livrări cu plata ramburs trimise de aceeași persoană fizică reprezintă principala dovadă de comerț.
- Sursa și natura produselor (Existența stocurilor)
- Produse noi și repetitive: Dacă persoana vinde zeci sau sute de produse identice, de mărimi sau culori diferite (de exemplu: haine, accesorii, electronice), este evident că acestea nu sunt bunuri din patrimoniul personal, ci mărfuri cumpărate special pentru a fi revândute.
- Aprovizionarea regulată: Achizițiile frecvente de pe platforme externe de tip en-gros (cum ar fi site-urile din China) dovedesc intenția de a face comerț.
- Modul de organizare și promovare
- Promovarea activă: Utilizarea de reclame plătite pe rețelele sociale, postarea constantă în grupuri de vânzări sau crearea de pagini dedicate unui „brand” (chiar și fără site propriu).
- Platformele utilizate: Prezența constantă ca vânzător pe marketplace-uri sau platforme de anunțuri, unde contul înregistrează un istoric mare de calificative și vânzări repetate.
Ce este permis legal fără firmă?
Conform Codului Fiscal, o persoană fizică poate vinde legal bunuri fără să își deschidă un PFA sau SRL doar dacă:
- Produsele vândute fac parte din patrimoniul personal (lucruri folosite, haine vechi, bunuri moștenite).
- Vânzarea este ocazională.
Dacă ANAF dovedește că activitatea are caracter comercial, inspectorii pot impune din oficiu plata impozitului pe venit, a contribuțiilor sociale (CAS și CASS) pentru sumele încasate, plus penalități de întârziere, iar activitatea poate fi încadrată ca contravenție sau chiar infracțiune (desfășurarea de activități comerciale fără autorizație). Pentru a vinde constant, legislația impune înregistrarea sub o formă juridică precum PFA sau SRL.
În această situație specifică, persoana se poate încadra la săvârșirea de acte de comerț, iar simplul argument că bunurile provin dintr-o „moștenire” nu o va pune la adăpost în fața unei inspecții fiscale.
În dreptul fiscal și comercial din România, intenția declarată a persoanei contează mai puțin decât realitatea factuală a modului în care se desfășoară activitatea. [ANAF] și instanțele analizează situația pe baza unor criterii obiective:
- De ce argumentul „moștenirii” pică la o verificare fiscală?
- Sarcina dovezii: Dacă o persoană susține că vinde sute de obiecte dintr-o moștenire, ea trebuie să prezinte Certificatul de Moștenitor sau masa succesorală în care respectivele bunuri sunt inventariate detaliat. Dacă bunurile nu figurează în acte oficiale de succesiune, argumentul este nul.
- Natura și volumul bunurilor: Este neverosimil ca o singură moștenire fizică să conțină, de exemplu, 500 de geci de iarnă noi, în țiplă, sau 200 de telefoane mobile de ultimă generație. Dacă bunurile sunt repetitive (multe repere de același fel), inspectorii vor concluziona imediat că este vorba despre stocuri de marfă achiziționate pentru revânzare.
- Continuitatea bate proveniența: Chiar și în cazul unei moșteniri reale (de exemplu, o colecție masivă de artă, cărți sau antichități), dacă vânzarea acestora este organizată ca o afacere — cu vânzări zilnice/săptămânale, promovare pe bani și logistică dedicată — activitatea capătă caracter de continuitate, devenind o activitate independentă ce trebuie autorizată.
- Criteriul prețurilor mari și al profitului (Scopul lucrativ)
- Prețul pieței vs. Valoare personală: Vânzarea la prețuri mari indică clar o intenție de maximizare a profitului. Bunurile din patrimoniul personal vândute ocazional sunt, de regulă, bunuri second-hand vândute sub prețul lor de achiziție.
- Marja de profit: Dacă prețurile sunt aliniate la cele ale magazinelor sau piețelor de specialitate, iar activitatea generează venituri constante și semnificative, activitatea nu mai poate fi considerată „lichidare a patrimoniului personal”, ci comerț.
- Ce va face ANAF într-un astfel de caz?
Prin intermediul directivelor europene (cum este DAC7), platformele de vânzări online (OLX, Vinted, eBay, Okazii etc.) au obligația de a raporta automat datele vânzătorilor care depășesc un anumit volum de tranzacții sau sume încasate.
Dacă persoana este luată în vizor:
- Nu va putea justifica proveniența a sute de obiecte distincte doar prin cuvântul propriu.
- ANAF va solicita extrasele de cont și rapoartele firmelor de curierat.
- Fiscul va reîncadra activitatea din „vânzare de bunuri personale” în „venituri din activități independente” (comerț).
- Va calcula din oficiu impozitul pe venit (10%), CASS, CAS (dacă se depășesc plafoanele legale) și penalități de întârziere pentru toate sumele încasate prin curier sau bancă.
Concluzie: Argumentul moștenirii funcționează doar pentru cazuri unice și bine documentate (de exemplu, vinzi casa bunicilor sau mașina unchiului decedat). Când activitatea devine o rutină cu volum mare și prețuri specifice comerțului, legea obligă la deschiderea unui PFA sau SRL.
În această situație, persoana respectivă se încadrează aproape 100% la activitate comercială nedeclarată (comerț online ilegal) și riscă sancțiuni severe din partea ANAF.
De exemplu, vânzarea de lucruri scumpe, cum ar fi colecții sau ceasuri scumpe (500 EUR – 1900 USD, posibil și la prețuri mai mari) pe o platformă precum TikTok elimină orice argument legat de o simplă „moștenire” sau „vânzare ocazională din patrimoniul personal”.
Iată argumentele juridice și fiscale pentru care această activitate este considerată comerț:
- Utilizarea TikTok ca canal de vânzare (Modul de organizare)
- Destinația platformei: TikTok nu este un site de anunțuri second-hand pentru cetățeni (cum ar fi OLX sau Vinted), ci o platformă de media unde expunerea are scop de marketing.
- Intenția comercială: Crearea de conținut video pentru a prezenta ceasurile, descrierea detaliilor tehnice, afișarea prețurilor și invitarea clienților să cumpere în privat reprezintă o activitate publicitară și de organizare comercială în toată regula.
- Valoarea mare a tranzacțiilor și riscul de spălare a banilor
- La valori cuprinse între 500 € și 1900 $, sumele totale încasate cresc extrem de rapid.
- Atenția sporită a autorităților: Tranzacțiile cu bunuri de valoare mare (cum sunt ceasurile de lux) sunt monitorizate strict nu doar de ANAF, ci și de Oficiul Național de Prevenire și Combatere a Spălării Banilor (ONPCSB).
- Băncile au algoritmi automați care blochează conturile persoanelor fizice dacă primesc încasări repetate sau mari de la persoane fizice diferite (prin transfer bancar sau rambursuri de la curieri) fără o justificare legală (factură/contract).
- De ce va respinge ANAF argumentul moștenirii?
Dacă persoana ar fi moștenit o colecție privată de ceasuri valoroase și ar fi vrut să o lichideze legal ca persoană fizică, procedura corectă ar fi fost vânzarea prin case de licitații autorizate sau prin consemnație la magazine de specialitate (amanet/antichități), unde se emiteau documente clare.
Vânzarea bucată cu bucată pe internet, în mod regulat, arată că persoana acționează ca un comerciant / dealer de ceasuri, nu ca un moștenitor care își lichidează bunurile. În plus, inspectorii ANAF vor cere documente de proveniență pentru fiecare ceas în parte (facturi inițiale, certificate de autenticitate pe numele defunctului, acte de succesiune). Lipsa lor duce direct la confiscarea sumelor sau bunurilor.
Ce riscă persoana respectivă?
- Impunere din oficiu: ANAF va calcula 10% impozit pe venit, plus CAS și CASS la întreaga sumă încasată (fără a scădea costul de achiziție al ceasurilor, deoarece persoana nu are contabilitate), la care se adaugă penalități și dobânzi de întârziere de 0,02% – 0,03% pe zi de întârziere.
- Confiscarea sumelor: Sumele pentru care nu se poate dovedi proveniența legală pot fi confiscate sau taxate cu cota specială pentru venituri din surse neidentificabile (care în România este de 70%).
- Dosar penal: Desfășurarea repetată de activități comerciale fără autorizare (fără PFA sau SRL) și ascunderea sursei veniturilor se încadrează la evaziune fiscală.
Dacă persoana respectivă vinde și replici/contrafaceri, situația trece instantaneu de la o simplă problemă fiscală (nedeclararea veniturilor) la o problemă de natură penală gravă.
În România, comercializarea de produse contrafăcute este strict interzisă, iar amestecarea produselor originale cu falsuri este o practică des întâlnită în comerțul clandestin pentru a induce în eroare cumpărătorii și a crește profiturile.
Iată la ce riscuri majore se expune această persoană în momentul în care introduce falsuri în circuitul comercial:
- Infracțiunea de înșelăciune (Codul Penal)
- Cum se aplică: Dacă persoana afirmă pe TikTok că ceasurile sunt originale, de colecție sau provin dintr-o moștenire, iar cumpărătorul plătește un preț mare (500€ – 1900$) crezând acest lucru, fapta se încadrează la înșelăciune (Art. 244 din Codul Penal).
- Consecințe: Înșelăciunea se pedepsește cu închisoare de la 6 luni la 3 ani. Dacă există mai mulți cumpărători păgubiți care depun plângere, fapta capătă o formă continuată, iar pedepsele pot crește.
- Punerea în circulație de produse contrafăcute (Legea 84/1998)
- Cum se aplică: Mărcile de ceasuri scumpe (cum ar fi Rolex, Omega, Tissot, Longines, Seiko etc.) sunt mărci înregistrate protejate prin lege. Comercializarea, oferirea spre vânzare sau deținerea în vederea vânzării a unor produse care poartă o marcă identică sau similară cu o marcă înregistrată constituie infracțiune.
- Consecințe: Această faptă se pedepsește cu închisoare de la 3 luni la 2 ani sau cu amendă. În plus, titularii mărcilor originale (marile companii de ceasuri) pot deschide procese civile pentru a cere daune interese uriașe pentru prejudiciul de imagine.
- Cum se schimbă poziția ANAF și a Poliției?
Prezența falsurilor anulează definitiv orice tentativă de apărare bazată pe ideea de „moștenire”.
- Expertiza tehnică: În momentul în care se deschide un dosar de cercetare penală (în urma plângerii unui cumpărător sau a unei sesizări din oficiu a Poliției Economice), ceasurile rămase în stoc și cele vândute vor fi trimise la un expert autorizat pentru certificarea autenticității.
- Confiscarea extinsă: Toate ceasurile găsite la domiciliul persoanei sau în locațiile folosite vor fi ridicate și puse sub sechestru. Cele dovedite a fi false vor fi distruse, iar sumele de bani obținute din vânzarea lor vor fi confiscate integral.”
VIDEO