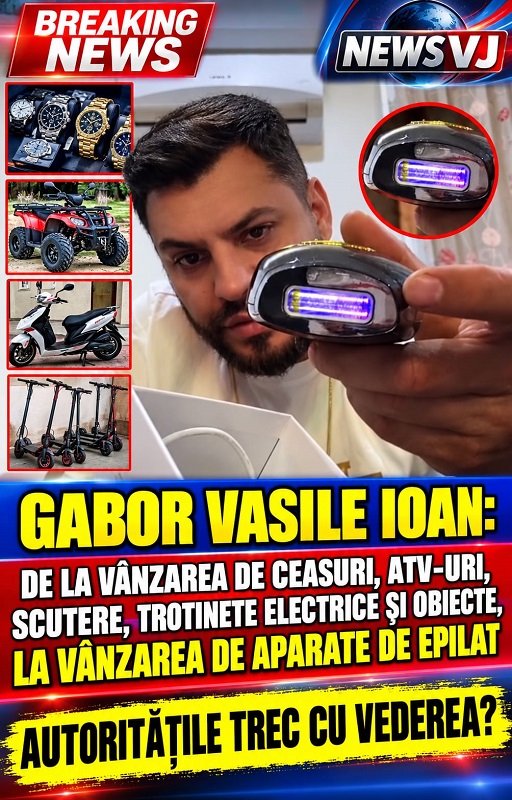
Gabor Vasile Ioan: de la vânzarea de ceasuri, ATV-uri, scutere, trotinete electrice și obiecte, la vânzarea de aparate de epilat. Autoritățile trec cu vederea?/VIDEO
Comparativ cu cei de la A.N.A.F., Antifraudă și A.N.P.C., noi nu am putut trece cu vederea repetatele actele de comerț pe care le face numitul Gabor Vasile Ioan pe rețeaua de socializare TikTok. Aceste activități de comerț online, Gabor Vasile Ioan le face ca persoană fizică neînregistrată.
De o bună bucată de timp, Gabor Vasile Ioan vinde online „într-o veselie” tot ce prinde, „de la ace, brice și carice”, la ceasuri de mână, la biciclete și trotinete electrice, scule, ATV-uri, scutere.
Faptul în sine de a face comerț cu diferite produse pe rețelele de socializare nu este condamnabil, dacă se efectuează cu respectarea prevederilor legale.
Or, în acest caz, numai cu respectarea legii nu se face. Gabor Vasile Ioan, prin faptul că vinde repetat produse, se încadrează la efectuarea de acte de comerț. Vă reamintim ce înseamnă acte de comerț online:
„O persoană fizică neînregistrată juridic se dovedește că face comerț online atunci când activitatea sa încetează să fie una ocazională și capătă un caracter de continuitate, organizare și scop lucrativ (obținerea de profit). Agenția Națională de Administrare Fiscală (ANAF) și instanțele din România folosesc o serie de criterii clare pentru a reîncadra vânzările unui simplu cetățean ca fiind activitate comercială nedeclarată.
O activitate este considerată comerț online pe baza următoarelor elemente de dovadă:
- Frecvența și volumul tranzacțiilor (Continuitatea)
- Regularitatea: Vânzarea nu mai este un eveniment izolat (cum ar fi golirea debaralei sau vânzarea mașinii personale). Dacă tranzacțiile au loc lunar, săptămânal sau zilnic, activitatea este considerată continuă.
- Volumul de colete: Inspectorii fiscali verifică rapoartele companiilor de curierat (prin formularele specifice destinate monitorizării comerțului electronic, precum faimoasa Declarație 395). Un număr mare de livrări cu plata ramburs trimise de aceeași persoană fizică reprezintă principala dovadă de comerț.
- Sursa și natura produselor (Existența stocurilor)
- Produse noi și repetitive: Dacă persoana vinde zeci sau sute de produse identice, de mărimi sau culori diferite (de exemplu: haine, accesorii, electronice), este evident că acestea nu sunt bunuri din patrimoniul personal, ci mărfuri cumpărate special pentru a fi revândute.
- Aprovizionarea regulată: Achizițiile frecvente de pe platforme externe de tip en-gros (cum ar fi site-urile din China) dovedesc intenția de a face comerț.
- Modul de organizare și promovare
- Promovarea activă: Utilizarea de reclame plătite pe rețelele sociale, postarea constantă în grupuri de vânzări sau crearea de pagini dedicate unui „brand” (chiar și fără site propriu).
- Platformele utilizate: Prezența constantă ca vânzător pe marketplace-uri sau platforme de anunțuri, unde contul înregistrează un istoric mare de calificative și vânzări repetate.
Ce este permis legal fără firmă?
Conform Codului Fiscal, o persoană fizică poate vinde legal bunuri fără să își deschidă un PFA sau SRL doar dacă:
- Produsele vândute fac parte din patrimoniul personal (lucruri folosite, haine vechi, bunuri moștenite).
- Vânzarea este ocazională.”
Prin activitatea febrilă pe care o face vânzând diferite produse pe TikTok, Gabor Vasile Ioan se încadrează exact la efectuarea de acte de comerț online de către o persoană fizică neînregistrată juridic.
În plus, nici eventualul argument al vânzării unor bunuri rămase dintr-o moștenire nu ține în astfel de cazuri, din următoarele motive:
„1. De ce argumentul „moștenirii” pică la o verificare fiscală?
- Sarcina dovezii: Dacă o persoană susține că vinde sute de obiecte dintr-o moștenire, ea trebuie să prezinte Certificatul de Moștenitor sau masa succesorală în care respectivele bunuri sunt inventariate detaliat. Dacă bunurile nu figurează în acte oficiale de succesiune, argumentul este nul.
- Natura și volumul bunurilor: Este neverosimil ca o singură moștenire fizică să conțină, de exemplu, 500 de geci de iarnă noi, în țiplă, sau 200 de telefoane mobile de ultimă generație. Dacă bunurile sunt repetitive (multe repere de același fel), inspectorii vor concluziona imediat că este vorba despre stocuri de marfă achiziționate pentru revânzare.
- Continuitatea bate proveniența: Chiar și în cazul unei moșteniri reale (de exemplu, o colecție masivă de artă, cărți sau antichități), dacă vânzarea acestora este organizată ca o afacere — cu vânzări zilnice/săptămânale, promovare pe bani și logistică dedicată — activitatea capătă caracter de continuitate, devenind o activitate independentă ce trebuie autorizată.
- Criteriul prețurilor mari și al profitului (Scopul lucrativ)
- Prețul pieței vs. Valoare personală: Vânzarea la prețuri mari indică clar o intenție de maximizare a profitului. Bunurile din patrimoniul personal vândute ocazional sunt, de regulă, bunuri second-hand vândute sub prețul lor de achiziție.
- Marja de profit: Dacă prețurile sunt aliniate la cele ale magazinelor sau piețelor de specialitate, iar activitatea generează venituri constante și semnificative, activitatea nu mai poate fi considerată „lichidare a patrimoniului personal”, ci comerț.”
Având în vedere cele de mai sus, precum și toată activitatea de acest gen a lui Gabor Vasile Ioan, inclusiv sumele importante vehiculate și nefiscalizate, considerăm că este de datoria celor de la A.N.A.F., a celor de la Antifraudă și de la A.N.P.C., chiar și a celor de la Oficiul Național de Prevenire și Combatere a Spălării Banilor (O.N.P.C.S.B.) să intervină de urgență.
- VIDEO